
9 月 9 日,高盛发布一份中国 AI 之旅系列调研纪要,标题为《China AI Tour: Dongshan (002384.SZ): 200G EML and CW laser ramp up; 1.6T optical modules in expansion》。
报告由高盛(亚洲)分析师 Allen Chang、Verena Jeng、Ting Song 撰写,落款时间为 9 月 9 日 11:52(香港时间)。
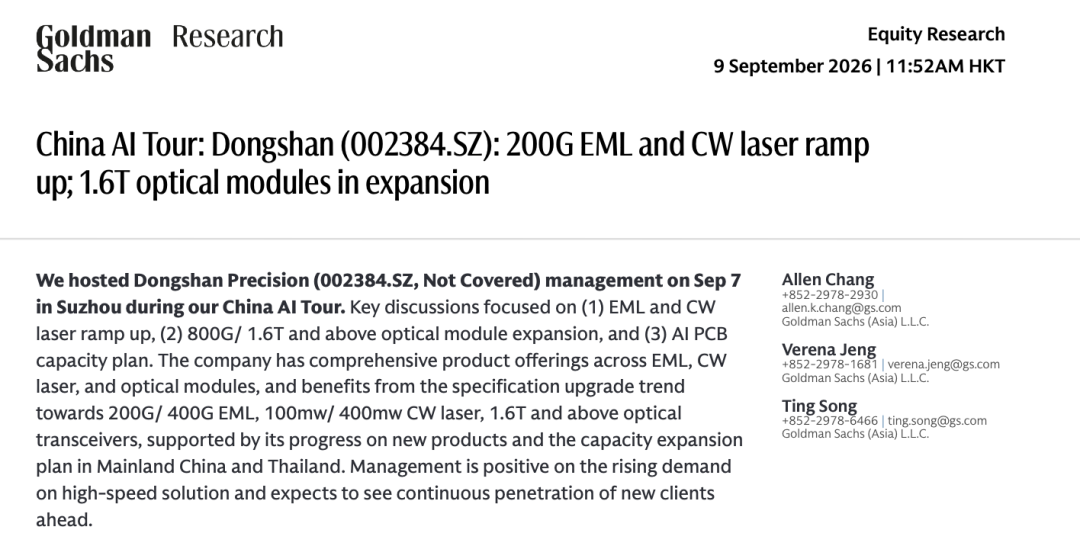
据报告披露,高盛于9 月 7 日在苏州与东山精密(002384.SZ)管理层进行了交流。东山精密在报告中被标注为 Not Covered—即高盛目前未对该公司进行正式评级,因此这份纪要没有评级,也没有目标价。
交流围绕三个方面展开:EML 与 CW 激光器的放量、800G/1.6T 及以上光模块的扩产,以及 AI PCB 的产能规划。
一、报告如何定位这家公司
按报告中的公司简介,东山精密的产品线覆盖PCB、精密结构件、光模块、触控面板及 LCM。其中 PCB 产品包括 FPC、RPCB 与软硬结合板,应用于消费电子、汽车、数据中心及 AI 服务器。
光通信业务方面,报告指出公司通过索尔思光电提供 10G 至 1.6T 光模块,并具备从光芯片到光模块的垂直整合能力。报告在提及索尔思光电时标注其为非上市主体。
二、要点一:800G/1.6T 光模块将在 2026 与2027年继续放量
报告称,管理层预计公司 800G/1.6T 光模块出货量将在 2026 年下半年及 2027 年持续增长。
支撑这一判断的,是公司自研的 100G/200G EML 与 CW 激光器,以及与第三方供应商合作以保障供给。
在新客户方面,报告表述为:随着高速产品规模扩大与产品组合趋于完整,管理层对公司后续持续拓展客户持积极态度。
产能方面,报告提到公司于 2026 年 8 月宣布在常州、泰国、盐城追加光芯片与光模块扩产投资,新增投资 5 亿美元,总投资额达到 17 亿美元,以加快规模扩张。
三、要点二:EML 与 CW 激光器的进展
报告称东山精密在 EML 与 CW 激光器两条产品线上均有布局,具体进度如下:
EML 方面:公司已开始向客户出货 200G EML,管理层预计后续出货逐步放量;同时公司正在开发面向3.2T 及以上光模块的 400G EML。
CW 激光器方面:公司100mW 产品已进入量产;具备120mW/150mW产品的开发能力,可根据客户需求调整;管理层同时表示,公司正在开发400mW CW 激光器,计划在 2026 年底前开始送样。
四、AI PCB:被列为交流重点,报告未给出细节
报告在开篇将"AI PCB 产能规划"列为本次管理层交流的三大重点之一,但正文的两条要点分别对应光模块与光芯片,没有针对 AI PCB 的单列内容。
也就是说,从这份报告能够确认的只是高盛关注了该议题,具体的产能规模、投产时间与客户进展并未披露,仍需等待公司后续公告或定期报告。
五、同一份报告对行业的判断
报告在"Read across to optical networking"一节中写道:管理层的积极基调与高盛对光网络行业的正面看法相互印证。
高盛认为该行业市场需求强劲,技术持续向高速率、低功耗、高密度/高带宽、低时延方向迁移,支撑行业规格升级与良性竞争。
报告同时列出了高盛在光网络领域的Buy 评级名单,包括 Robotechnik(罗博特科)、Innolight(中际旭创,H 股首次覆盖)、Eoptolink(新易盛)、Landmark(联亚光电)、VPEC(全新光电)、FOCI(上诠)、Largan(大立光)、Luxshare(立讯精密,H 股首次覆盖)。
需要区分的是:这份名单是高盛对其已覆盖标的的评级,东山精密并不在其中。
本文基于高盛 2026 年9月9日发布的《China AI Tour: Dongshan (002384.SZ)》研报原文整理,不含任何推测性内容,不构成任何投资建议。
 海量资讯、精准解读,尽在新浪财经APP
汇盈配资提示:文章来自网络,不代表本站观点。